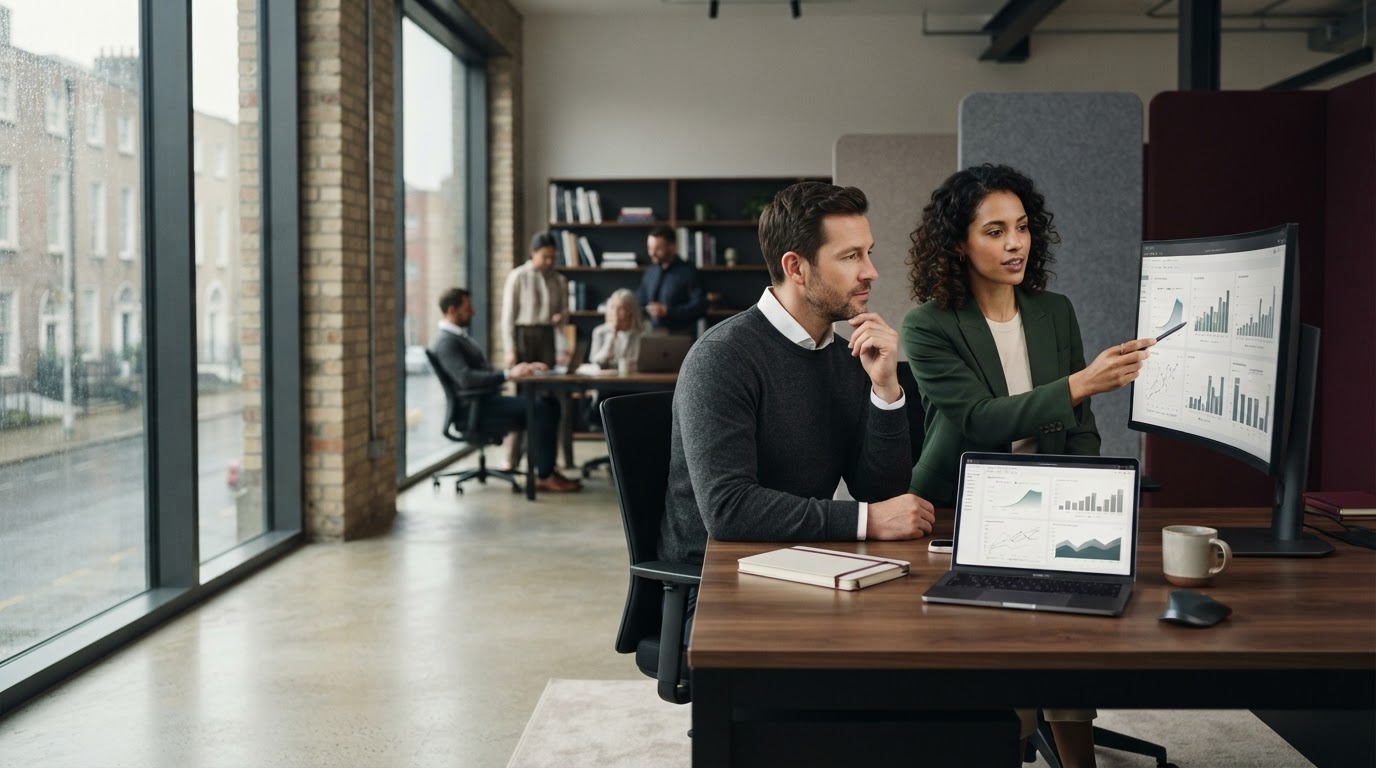
Nuavate ai paredzamās analītikas informācijas paneļa koncepcija, kas atspoguļo kapitāla aizsardzību neatkarīgiem profesionāļiem
Sistēmas statuss: aktīvs — prognozējošie modeļi tiek atkārtoti kalibrēti reāllaikā

Kapitāla izlūkošana periodiski pelnošajam

Nuavate ai izmanto paredzamo zaudējumu apturēšanas modelēšanu, lai aizsargātu portfeļa pieaugumu mēnešos, kad projekta ienākumi palēninās. Sistēma nepārtraukti nolasa nepastāvības modeļus un pielāgo aizsargājošos trigerus pirms izņemšanas savienojumiem — bez nepieciešamības uzraudzīt tirgus starp līgumiem.

Izpētiet protokolu

Kāpēc neregulāri ienākumi maina riska vienādojumu

Lielākā daļa mazumtirdzniecības ieguldījumu instrumentu paredz vienmērīgu algu aiz katra portfeļa. Viņi aprēķina riska toleranci, līdzsvarošanas biežumu un naudas rezerves, pamatojoties uz šo pieņēmumu. Neatkarīgam profesionālim ienākumi nenāk paredzamā ritmā — tie nāk klasteros, kam bieži vien seko nenoteikta garuma spraugas.

Grūtības nav tikai tirgus nepastāvība. Tā ir nepastāvības sakritība ar zemu ienākumu periodu. Korekcija, kas būtu pārvaldāma labi apmaksāta ceturkšņa laikā, kļūst par likviditātes problēmu, ja nav ienākoša rēķina, kas to absorbētu. Standarta zaudējuma apturēšanas iestatījumi, kas fiksēti konta atvēršanas brīdī un tiek reti pārskatīti, neņem vērā šo laika risku.

  • Fiksētie sliekšņi ignorē kontekstu. Statisks 10% apturēšanas zaudējums darbojas identiski neatkarīgi no tā, vai esat līguma vidusposmā vai starp projektiem.
  • Naudas plūsmas nepilnības pastiprina naudas izņemšanu. Ja nav jaunu ienākumu, kas kompensētu kritumu, papīra zudums kļūst par reālu tēriņu ierobežojumu.
  • Manuālā uzraudzība ir nekonsekventa. Amatu pārskatīšana katru dienu ir nepraktiska līdztekus klientu piegādes darbam.

Ilustratīvs modelis: ienākumu ritms pret tirgus ietekmi

Projekta ienākumi Tirgus ekspozīcija

Konceptuāla ilustrācija, kas nav iegūta no neviena atsevišķa klienta datiem. Tas ir paredzēts, lai parādītu, kā ienākumi un tirgus laiks var atšķirties, nevis atspoguļot izmērītos rezultātus.

Kā darbojas paredzamā apstāšanās un zuduma dzinējs

Nuavate ai neizmanto vienu fiksētu izejas punktu. Tā vietā tas nepārtraukti atkārtoti iegūst stop-loss līmeni no pašreizējās svārstīguma klasteru veidošanās, tiecoties uz asimetrisku risku — ierobežojot lejupslīdi, vienlaikus atstājot vietu pozīcijām, lai atgūtos no parasta trokšņa. Mērķis ir algoritmiskā disciplīna, kas tiek konsekventi piemērota neatkarīgi no tā, vai jūs aktīvi skatāties kontu.

Process

  1. Nepārtraukta datu uzņemšana. Cenu un svārstīguma dati par turētajām pozīcijām tiek lasīti ar īsiem, regulāriem intervāliem, nevis pēc noteikta dienas grafika.
  2. Nepastāvības klasterizācijas analīze. Modelis nosaka, vai nesenās cenu izmaiņas atspoguļo īslaicīgu pieaugumu vai ilgstošu režīma maiņu, jo atbilstošā reakcija katram ir atšķirīga.
  3. Sprūda atkārtota kalibrēšana. Stop-loss distance tiek paplašināta mierīgos apstākļos, lai izvairītos no priekšlaicīgas iziešanas, un tiek palielināta, pastiprinoties klasteru veidošanai, atbilstoši jūsu konfigurētajiem riska parametriem.
  4. Izpilde un mežizstrāde. Kad tiek sasniegts sprūda, korekcija vai izeja tiek reģistrēta ar nepastāvības nosacījumiem, kas to pamudināja, tāpēc argumentācija pēc fakta paliek auditējama.

Konfigurējami riska parametri

  • Nepastāvības klasterizācijas slieksnis Iestata, cik lielām pēdējās cenas izmaiņām ir jānotiek, lai dzinējs uzskatītu apstākļus par atšķirīgu režīmu, nevis troksni.
  • Maksimāli nolaižamie griesti Nosaka ārējo robežu, kuru esat gatavs paciest noteiktā pozīcijā, pirms ietekmes mazināšana kļūst obligāta.
  • Pārkalibrēšanas biežums Nosaka, cik bieži stop-loss attālumi tiek atkārtoti novērtēti attiecībā pret ienākošajiem datiem.
  • Likviditātes bufera karodziņš Ļauj manuāli norādīt periodu ar zemākiem ienākumiem, liekot izmantot konservatīvākus aktivizētājus, līdz tas tiek atcelts.

Divi darba modeļi starp neatkarīgiem speciālistiem

Iepriekš minētie parametri tiek iestatīti vienreiz un pēc tam pielāgoti, mainoties apstākļiem. Šajos scenārijos ir aprakstīts, kā šī konfigurācija mēdz atšķirties atkarībā no darba modeļa.

Pirmais scenārijs

Radošais direktors

Ienākumi tiek saņemti kā neregulāras projektu prēmijas, kas bieži tiek koncentrētas divos vai trijos ceturkšņos gadā. Prioritāte ir saglabāt katra bonusa vērtību pēc tam, kad tā ir ieguldīta, nevis tiekties pēc tālākas augšupejas pirms nākamā maksājumu cikla sākuma.

Rezultāts

Stingrāki izņemšanas griesti tiek automātiski piemēroti nākamajos mēnešos pēc depozīta veikšanas, samazinot iespēju, ka tirgus korekcija iedragā bonusu, pirms tas ir paspējis papildināt.
Otrais scenārijs

Tehniskais konsultants

Vairāku nedēļu līgumu pārtraukumi ir ikdienišķi, un konsultants šajos periodos izmanto investīciju likviditāti, nevis uzņemas nepiemērotu īslaicīgu darbu. Kapitālam ir jāpaliek pieejamam, to nesabojājot slikti ieplānota krituma dēļ.

Rezultāts

Likviditātes bufera karodziņš tiek iestatīts manuāli starpības sākumā, paplašinot aizsardzības segumu, lai līdzekļi, kurus varētu izmantot, būtu pasargāti no īstermiņa svārstībām.

Nuavate ai datu analīzes process, kas atbalsta portfeļa uzraudzību bez aizbildnības

Kā platforma apstrādā datus un kur ir tās robežas

Nuavate ai ir izveidots kā ar brīvības atņemšanu nesaistīts analīzes slānis. Tā nolasa tirgus un kontu datus, lai modelētu risku un ieteiktu korekcijas; tas neglabā klienta līdzekļus un neveic pārskaitījumus ārpus atļaujām, ko lietotājs skaidri piešķir, izmantojot savu starpniecības savienojumu.

Šī atšķirība ir svarīga ikvienam, kas novērtē darījuma partnera risku. Platformas loma ir interpretējoša — nepastāvības datu pārvēršana par attaisnojamu apturēšanas-zaudējumu ieteikumu, nevis aizbildnība.

Datu ieguve

Cenu un nepastāvības dati tiek iegūti no standarta tirgus datu plūsmām, nevis no patentētiem vai neatklātiem avotiem. Nepastāvības klasterizācijas modelis tiek konsekventi piemērots visos kontos; tas netiek individuāli noregulēts bez lietotāja paša parametru izmaiņām, kas ļauj pārbaudīt pamatā esošo loģiku.

Drošības paziņojums

Konta akreditācijas dati, kas nepieciešami pozīcijas datu nolasīšanai, tiek glabāti, izmantojot standarta šifrēšanas praksi, un nekad netiek izmantoti, lai autorizētu izņemšanu. Lietotāji visu laiku saglabā tiešu kontroli pār savām starpniecības attiecībām.

Normatīvais konteksts

Īrijas regulējošā ainava ieguldījumu tehnoloģiju jomā turpina attīstīties, jo īpaši saistībā ar algoritmiskiem konsultāciju rīkiem. Nuavate ai ir izstrādāts, ņemot vērā šo mainīgo ainavu, dodot priekšroku pārredzamai, reģistrētai lēmumu loģikai, nevis necaurredzamai automatizācijai, un tas neaizstāj neatkarīgas finanšu konsultācijas.

Atbilstības kopsavilkums

Lietotāji paliek lēmumu pieņēmēji par saviem kontiem. Platforma sniedz ieteikumus un izpilda iepriekš autorizētus noteikumus lietotāja iestatīto parametru ietvaros; tas nepretendē uz regulējošo statusu, ko tas nav ieguvis, un mudina veikt neatkarīgu uzticamības pārbaudi pirms lietošanas.

Nodrošiniet savu pārpalikumu

Ja iepriekš minētais arguments ir spēkā — ka neregulāri ienākumi maina to, ko nozīmē "pieņemams risks", tad fiksēts apturēšanas zaudējums ir nepareizs instruments darbam. Nuavate ai pastāv, lai automātiski piemērotu šo argumentāciju, tāpēc aizsardzība tiek ieviesta pirms nākamās starplaika starp līgumiem sākuma, nevis pēc tam.